Le paiement en ligne facilite le règlement de nombreuses prestations municipales, mais il ajoute une étape entre l’usager et la comptabilité de la collectivité. Un paiement affiché comme accepté par le prestataire ne signifie pas toujours que son montant figure déjà sur le compte bancaire. Les équipes doivent donc rapprocher plusieurs informations, parfois issues d’outils différents, sans perdre le lien avec la démarche ou la facture concernée. Une organisation claire limite les recherches, les erreurs de saisie et les retards de traitement.
Le premier enjeu consiste à définir qui suit chaque étape du parcours. Le service métier vérifie que la somme attendue correspond à la prestation, tandis que la comptabilité contrôle les encaissements et leur attribution. Le prestataire de paiement fournit généralement des relevés ou des exports, mais leur format et leur fréquence doivent être connus des équipes. Il est utile de documenter le circuit, les responsabilités en cas d’écart et le canal à utiliser pour signaler une anomalie. Cette répartition évite qu’une opération reste en attente parce que chacun pense qu’un autre service la traite.
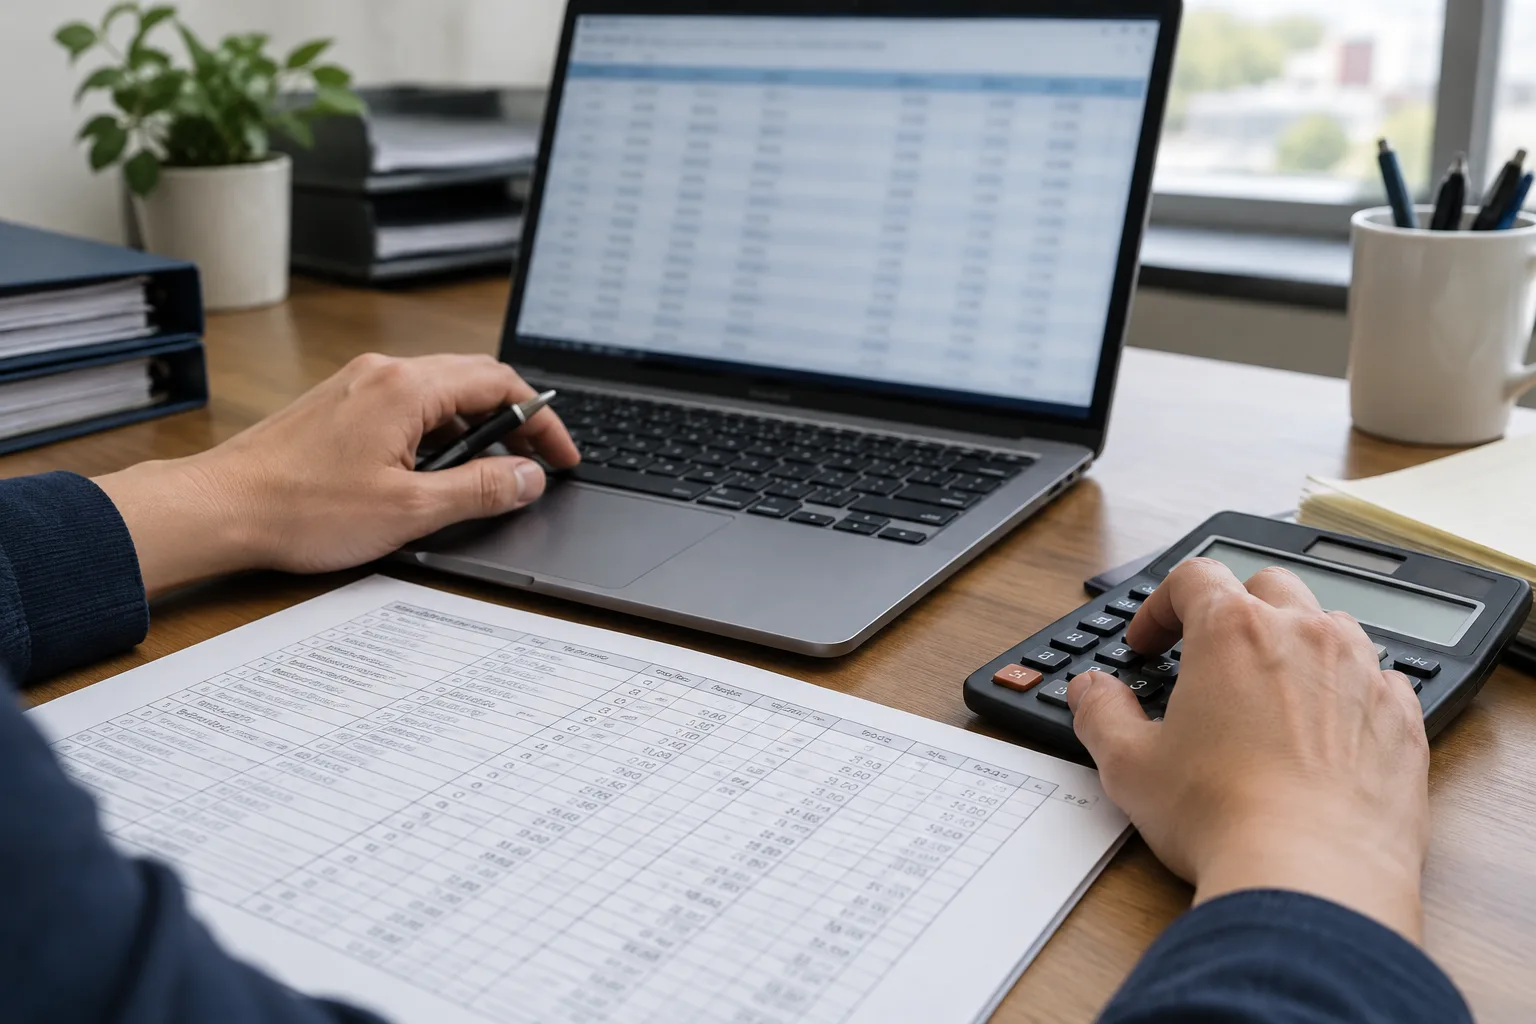
Le rapprochement comptable commence par une règle simple : chaque opération doit pouvoir être reliée à une référence exploitable. Selon les outils, il peut s’agir d’un numéro de facture, d’un identifiant de transaction ou d’une référence de dossier, à condition qu’elle soit cohérente entre le système de paiement et le logiciel de gestion. Les équipes peuvent comparer les montants, les dates et les statuts à partir d’un export périodique, puis isoler les lignes qui ne correspondent pas. Il faut aussi distinguer une autorisation de paiement d’un encaissement effectivement confirmé, car ces états ne décrivent pas la même étape. Un poste de travail montrant un relevé financier et un écran de suivi de transactions illustre ce contrôle croisé.
Les écarts ne signalent pas toujours une erreur de la collectivité. Un paiement peut être interrompu avant sa validation, apparaître en double dans un export ou faire l’objet d’un remboursement après une annulation. Les règles de traitement doivent préciser comment vérifier ces situations et quelles pièces conserver pour justifier la décision. En cas de somme non attribuée, mieux vaut la placer dans un suivi temporaire avec un responsable et une date de revue, plutôt que de modifier une écriture sans explication. Les cas récurrents méritent une analyse avec le prestataire afin de vérifier si les références transmises ou les paramètres d’export sont en cause.
La qualité du contrôle dépend aussi des données échangées entre les outils. Une collectivité peut demander des exports lisibles, documentés et suffisamment stables pour être exploités par ses équipes, tout en évitant de multiplier les fichiers manuels. Les accès aux relevés doivent être limités aux personnes qui en ont besoin, et les données personnelles inutiles ne doivent pas être recopiées dans des commentaires ou des tableaux de suivi. Il convient enfin de définir où sont conservés les justificatifs, qui peut les consulter et comment les équipes poursuivent le traitement en cas d’indisponibilité d’un service. Ces choix rendent le dispositif plus compréhensible et facilitent sa continuité.
Un paiement en ligne fiable ne repose donc pas uniquement sur l’écran présenté à l’usager. Il suppose une chaîne de traitement explicite, des références communes et des contrôles adaptés aux écarts réellement rencontrés. En associant les services métiers, la comptabilité et les responsables du système d’information, la collectivité peut clarifier les responsabilités sans alourdir chaque opération. Le parcours usager gagne en cohérence lorsque le règlement, le suivi de la demande et le traitement comptable s’appuient sur des informations concordantes.